

Code BIC de la Financière des Paiements Électroniques : où le trouver ?
- Code BIC de la Financière des Paiements Électroniques : où le trouver ?
- Code Bic Financiere des Paiements Electroniques
- Les emplacements à vérifier en priorité
- Pourquoi le BIC peut-il être difficile à repérer ?
- Virement SEPA, transfert international : quelles données fournir ?
- Comment vérifier qu'un BIC est cohérent ?
- Que demander au service client ?
Le code BIC de la Financière des Paiements Électroniques se trouve généralement dans les coordonnées bancaires associées à votre compte ou à votre carte, notamment sur le relevé d'identité bancaire, dans l'application concernée ou auprès du service client. Avant d'effectuer un virement, vérifiez toujours que le BIC correspond bien à l'établissement indiqué sur votre IBAN : une erreur peut retarder le traitement du paiement.
Le BIC, aussi appelé code SWIFT, identifie l'établissement financier qui reçoit ou émet un virement international. Il complète l'IBAN, qui désigne le compte du bénéficiaire. Dans le cas de la Financière des Paiements Électroniques, le bon réflexe consiste à partir des documents officiels liés au compte, plutôt que de recopier un code aperçu sur un forum ou dans un ancien message.
Code BIC de la Financière des Paiements Électroniques : où le trouver ?
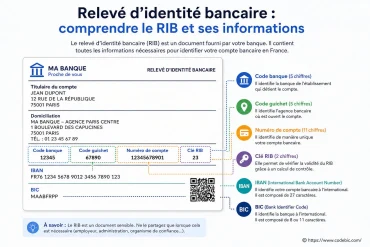
La source la plus fiable est le RIB ou le document intitulé « coordonnées bancaires ». Ce document présente habituellement l'IBAN et le BIC dans le même bloc, avec le nom de l'établissement. Il peut être téléchargé depuis l'espace client, transmis lors de l'ouverture du compte ou communiqué par le support.
Si vous utilisez une application de paiement, ouvrez la rubrique consacrée au compte, aux virements ou aux coordonnées bancaires. Cherchez les mentions IBAN, BIC, SWIFT ou « recevoir un virement ». Le code peut varier selon la nature du compte ou le partenaire bancaire qui héberge les fonds : ne supposez donc pas qu'un BIC trouvé pour un autre utilisateur s'applique automatiquement au vôtre.
Un IBAN donne l'adresse du compte ; le BIC indique, en quelque sorte, la « gare bancaire » chargée d'acheminer le virement.
À ne pas rater également
Code Bic Financiere des Paiements Electroniques
Un code BIC est une suite normalisée de 8 ou 11 caractères. Les quatre premiers correspondent généralement à l'établissement, les deux suivants au pays, puis viennent deux caractères de localisation. Lorsqu'il comporte onze caractères, les trois derniers précisent une agence, un service ou une unité particulière.
Cette structure permet de distinguer le BIC d'autres références bancaires. Le code banque et le code guichet appartiennent à la construction de certains RIB français ; ils ne remplacent pas le BIC dans les opérations internationales. Quant à l'IBAN, il rassemble plusieurs informations liées au compte et commence, pour un compte français, par le code pays « FR ».
IBAN
Il identifie le compte à créditer ou à débiter. C'est la donnée centrale d'un virement SEPA.
BIC / SWIFT
Il identifie l'établissement financier participant au transfert de fonds.
Code banque
Il sert à identifier une banque dans le cadre du RIB français, mais n'est pas un équivalent du BIC.
| Information | À quoi sert-elle ? | Où la repérer ? |
|---|---|---|
| IBAN | Identifier le compte | RIB, espace client, application |
| BIC / SWIFT | Identifier l'établissement financier | RIB, coordonnées de virement, support |
| Référence de virement | Faciliter le rapprochement d'un paiement | Instruction du bénéficiaire ou facture |
Les emplacements à vérifier en priorité
Pour éviter les recherches inutiles, commencez par les documents les plus proches de votre compte. Les établissements de paiement ne présentent pas tous leurs informations de la même manière, mais les rubriques de virement restent assez semblables.
- Téléchargez votre RIB depuis votre application ou votre espace personnel. Il s'agit souvent de la méthode la plus rapide.
- Consultez les informations de réception de virement. Elles sont parfois séparées des données de carte ou des paramètres de paiement.
- Relisez les e-mails d'ouverture et les documents contractuels, surtout si les coordonnées bancaires vous ont été communiquées à la création du compte.
- Contactez l'assistance si le BIC n'apparaît pas ou si vous hésitez entre plusieurs références. Indiquez que vous souhaitez recevoir ou envoyer un virement, et précisez le pays concerné.
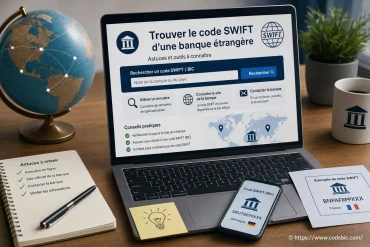
Pour une démarche générale, consultez aussi Obtenir le code SWIFT pour un virement. Vous y trouverez les réflexes utiles pour contrôler le format du code et choisir la bonne source d'information.
Pourquoi le BIC peut-il être difficile à repérer ?
Le BIC n'est pas toujours mis en avant, car les virements dans l'espace SEPA reposent souvent principalement sur l'IBAN. Certains établissements l'affichent donc dans une sous-rubrique réservée aux virements internationaux, aux coordonnées détaillées ou aux documents téléchargeables.
Autre situation fréquente : la Financière des Paiements Électroniques peut intervenir comme établissement de paiement, tandis que l'infrastructure bancaire associée au compte est fournie par un partenaire. Le BIC à utiliser est alors celui figurant sur vos propres coordonnées de compte. Ce point explique pourquoi une recherche trop générale peut mener à un résultat incomplet ou inadapté.
Virement SEPA, transfert international : quelles données fournir ?
Pour un virement en euros dans la zone SEPA, l'IBAN est généralement l'information demandée au moment de l'ajout d'un bénéficiaire. La banque émettrice peut tout de même afficher un champ BIC, notamment pour compatibilité avec ses procédures internes ou avec certains transferts particuliers.
Pour un transfert hors zone SEPA ou dans une autre devise, le BIC/SWIFT devient plus souvent nécessaire. L'émetteur peut également réclamer l'adresse de la banque, le nom exact du bénéficiaire, une référence de paiement et, selon le pays destinataire, des informations bancaires locales supplémentaires.
- Recopiez l'IBAN sans espace si le formulaire le demande.
- Vérifiez les huit ou onze caractères du BIC avant validation.
- Utilisez le nom du titulaire exactement tel qu'il apparaît sur les coordonnées bancaires.
- Ajoutez la référence demandée par le bénéficiaire, surtout pour une facture ou une alimentation de compte.
- En cas de doute, réalisez un premier envoi de faible montant lorsque cela est possible et pertinent.
Les utilisateurs d'autres services de paiement rencontrent une logique comparable. Par exemple, il est utile de savoir comment Trouver le code SWIFT Revolut : le code à retenir reste toujours celui associé aux coordonnées bancaires effectivement attribuées au compte.
Comment vérifier qu'un BIC est cohérent ?
Un contrôle visuel ne garantit pas que le code est utilisable, mais il permet de détecter plusieurs erreurs simples. Un BIC valide sur le plan du format comporte huit ou onze caractères alphanumériques, sans espaces au milieu. Les caractères cinq et six correspondent habituellement au pays de l'établissement.
Ne confondez pas cohérence formelle et validation bancaire. Un code peut respecter la bonne longueur tout en ne correspondant pas au compte concerné. La confirmation décisive reste le rapprochement avec le RIB officiel fourni pour votre compte. Si un formulaire rejette le BIC, ne le modifiez pas au hasard : contactez l'établissement émetteur ou le support de la plateforme.
Dans certains cas, le bénéficiaire vous transmet uniquement un IBAN. Ce n'est pas forcément un oubli. Demandez-lui si le virement est bien effectué dans le cadre SEPA et vérifiez les champs réellement obligatoires dans votre interface bancaire. Ne rajoutez jamais un BIC supposé uniquement pour remplir une case facultative.
Que demander au service client ?
Une demande courte et précise facilite la réponse. Vous pouvez indiquer que vous avez besoin des coordonnées de réception de virement liées à votre compte et demander le BIC/SWIFT exact à renseigner. Mentionnez aussi si le transfert vient d'une banque étrangère ou s'il est libellé dans une devise différente de l'euro.
Gardez une trace écrite de la réponse et privilégiez les messages envoyés depuis l'espace sécurisé ou les canaux officiels. Un interlocuteur sérieux ne vous demandera jamais votre code confidentiel, le cryptogramme de votre carte ou un mot de passe pour vous communiquer un BIC.
Une fois les coordonnées confirmées, conservez le document correspondant dans un espace sécurisé. Lors d'un prochain virement, vous pourrez contrôler rapidement l'IBAN, le BIC et le nom du titulaire, sans dépendre d'une information copiée à la hâte.
👉 Lire aussi: Qu'est-ce que le TEG ou TAEG ? Bien lire son offre de crédit et Prélèvement SPB : comprendre ce débit et contacter SPB Assurance et Virement bancaire : types, délais, sécurité et erreurs à éviter


A propos de nous : Swiftine Bicard

CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.