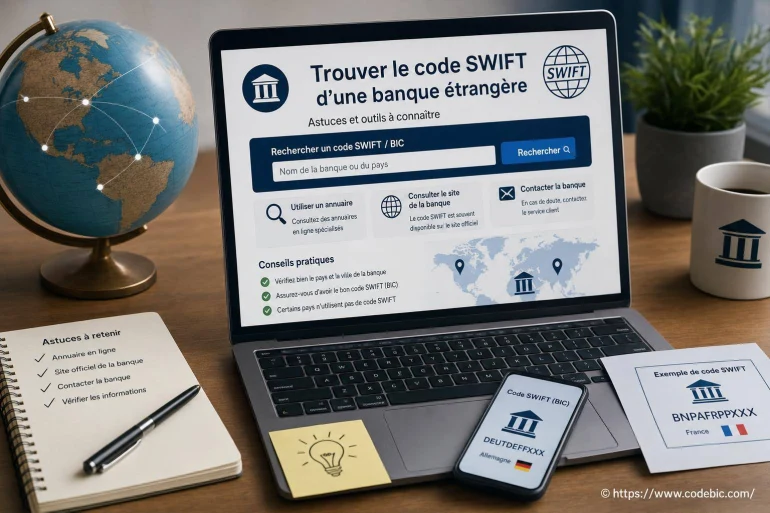
Comment trouver le code SWIFT d’une banque étrangère ?
- Comment trouver le code SWIFT d'une banque étrangère : astuces et outils à connaître ?
- À quoi sert exactement un code SWIFT ou BIC ?
- Lire le format d'un code BIC sans se tromper
- Les sources les plus fiables pour obtenir le bon code
- Une méthode simple en cinq étapes
- SWIFT, IBAN, code banque et code guichet : ne pas mélanger les identifiants
- Les erreurs fréquentes lors de la recherche d'un BIC
- Quand le code SWIFT n'est pas demandé ?
- Vérifier les coordonnées avant d'envoyer un montant important
Pour recevoir ou envoyer un virement international, le code SWIFT de la banque bénéficiaire est souvent indispensable. Le moyen le plus sûr consiste à le demander directement au titulaire du compte ou à sa banque, puis à le vérifier dans une source officielle. Un seul caractère erroné peut retarder le paiement, entraîner des frais de recherche ou provoquer un rejet.
Le code SWIFT, aussi appelé BIC (Bank Identifier Code), identifie une banque dans les échanges internationaux. Il ne désigne pas un compte bancaire précis : cette fonction revient à l'IBAN. Comprendre cette différence évite bien des confusions au moment de remplir un ordre de virement.
Comment trouver le code SWIFT d'une banque étrangère : astuces et outils à connaître ?
La recherche d'un BIC commence par les documents bancaires du bénéficiaire. Relevé d'identité bancaire, relevé de compte, facture d'un fournisseur, espace client sécurisé ou instructions de paiement : le code y figure fréquemment sous les mentions « SWIFT », « BIC » ou « SWIFT/BIC ».
Si le bénéficiaire ne possède pas cette information, il peut la demander à son agence ou au service client de sa banque. C'est la démarche la plus fiable, notamment lorsque la banque possède plusieurs succursales, car un code à onze caractères peut désigner une agence ou un service particulier.
À quoi sert exactement un code SWIFT ou BIC ?
Le réseau SWIFT permet aux établissements financiers d'échanger des messages standardisés et sécurisés, notamment pour les virements transfrontaliers. Le BIC est l'identifiant employé pour désigner l'établissement concerné dans ces échanges. Malgré son nom, le code SWIFT ne constitue pas un numéro de compte et ne donne pas accès aux fonds.
Dans de nombreux transferts internationaux, l'IBAN indique où se trouve le compte, tandis que le BIC aide à identifier l'établissement bancaire qui le tient. Selon le pays destinataire, la devise, la banque émettrice et le circuit utilisé, le BIC peut être demandé, prérempli par la banque ou ne pas être nécessaire.
Un IBAN identifie un compte bancaire ; un BIC identifie une banque. Les deux informations peuvent être demandées ensemble, mais elles n'ont pas le même rôle.
Lire le format d'un code BIC sans se tromper
Un code SWIFT/BIC contient huit ou onze caractères, composés de lettres et de chiffres. Sa structure suit un format précis : quatre caractères pour la banque, deux pour le pays, deux pour la localisation et, lorsqu'ils sont présents, trois pour l'agence ou une unité spécifique.
| Bloc | Longueur | Rôle | Exemple de lecture |
|---|---|---|---|
| Code banque | 4 caractères | Identifie l'établissement financier | AAAA |
| Code pays | 2 caractères | Correspond au pays de l'établissement | FR |
| Code localisation | 2 caractères | Précise la zone ou l'unité de la banque | PP |
| Code agence | 3 caractères facultatifs | Désigne une branche, un service ou une entité donnée | XXX |
La version courte à huit caractères vise généralement le siège ou l'implantation principale. La version à onze caractères ajoute un identifiant d'agence. Le suffixe XXX est souvent associé à l'établissement principal, mais il vaut mieux ne jamais le supposer : la banque du bénéficiaire reste la référence.
Les sources les plus fiables pour obtenir le bon code
Toutes les sources ne se valent pas. Une ancienne page web, un annuaire non mis à jour ou une réponse trouvée sur un forum peut afficher un code valable pour une autre filiale. Voici les réflexes les plus utiles avant de lancer votre virement.
Le bénéficiaire
Demandez le BIC écrit sur son relevé bancaire ou dans son espace client. Il connaît aussi l'intitulé exact de sa banque et, si besoin, de sa succursale.
La banque destinataire
Le site officiel, l'agence ou le support bancaire peuvent confirmer le code adapté à un type de transfert précis.
Votre banque
Le formulaire de virement peut reconnaître un BIC, signaler une incohérence ou demander une information complémentaire avant validation.
Les annuaires BIC peuvent être pratiques pour une première vérification, surtout lorsque vous connaissez déjà le nom légal de l'établissement et son pays. Prenez-les comme un outil de contrôle. Un résultat proche du nom recherché ne garantit pas qu'il s'agit de la bonne entité : des groupes bancaires disposent parfois de codes distincts selon les filiales, les pays ou les activités.
Une méthode simple en cinq étapes
Pour éviter les recherches approximatives, suivez un ordre logique. Vous obtiendrez plus vite une information exploitable et pourrez la transmettre correctement à votre banque.
- Récupérez les coordonnées complètes du bénéficiaire : nom, adresse, nom de la banque, pays et IBAN lorsqu'il existe.
- Recherchez le BIC sur un document bancaire récent, en privilégiant les informations fournies directement par le titulaire du compte.
- Contrôlez la cohérence du format : huit ou onze caractères, avec un code pays correspondant au pays de la banque.
- Recoupez auprès de la banque du bénéficiaire en cas de doute, de montant élevé ou de code d'agence particulier.
- Saisissez les données sans les modifier dans votre ordre de virement, puis relisez le nom du bénéficiaire et l'IBAN avant validation.
Cette méthode est particulièrement utile pour un premier paiement vers un nouveau fournisseur, un achat immobilier, une inscription universitaire ou un transfert familial. Dans ces situations, une erreur de coordonnées peut déclencher des délais plus longs que le virement lui-même.
SWIFT, IBAN, code banque et code guichet : ne pas mélanger les identifiants
Ces données bancaires apparaissent parfois sur le même document, ce qui explique les confusions. Elles répondent pourtant à des besoins différents. L'IBAN est un identifiant international de compte, tandis que le code banque et le code guichet sont généralement des éléments utilisés dans certaines coordonnées nationales.
| Identifiant | Ce qu'il désigne | Usage courant |
|---|---|---|
| SWIFT / BIC | Une banque ou une entité bancaire | Virement international et échanges interbancaires |
| IBAN | Un compte bancaire | Virement vers le compte d'un bénéficiaire |
| Code banque | Un établissement dans un système national | Composition de coordonnées bancaires locales |
| Code guichet | Une agence ou un point de tenue de compte | Coordonnées bancaires nationales, selon le pays |
Ne remplacez jamais un BIC par un code banque national, même si les deux comportent quelques caractères similaires. De la même façon, recopier seulement une partie de l'IBAN ne suffit pas : l'ensemble de la chaîne est nécessaire pour identifier correctement le compte.
Les erreurs fréquentes lors de la recherche d'un BIC
La première erreur consiste à confondre la banque commerciale connue du public avec son nom juridique. Une marque bancaire peut regrouper plusieurs établissements distincts ; le code affiché pour l'un d'eux ne convient pas automatiquement à tous les clients du groupe.
Une autre confusion porte sur le pays. Le code pays d'un BIC désigne le pays de l'établissement bancaire, pas forcément la nationalité du bénéficiaire ni le pays depuis lequel il réalise l'opération. Une personne vivant à l'étranger peut parfaitement détenir un compte dans une banque située ailleurs.
Attention aussi aux caractères visuellement proches. La lettre « O » et le chiffre « 0 », la lettre « I » et le chiffre « 1 » peuvent être mal lus sur un document scanné. Copiez-collez le code lorsque c'est possible, puis comparez-le au document source.
Quand le code SWIFT n'est pas demandé ?
Certains virements utilisent d'autres mécanismes de routage ou permettent à la banque de déduire l'établissement à partir de l'IBAN. Dans plusieurs pays européens, par exemple, le formulaire de virement peut ne demander que l'IBAN. Cela ne signifie pas que le BIC a disparu : son utilisation dépend du réseau de paiement, des banques impliquées et des règles appliquées au transfert.
Pour les paiements vers des pays qui n'utilisent pas l'IBAN, d'autres données peuvent être nécessaires : numéro de compte local, adresse de la banque, numéro de routage national ou identifiant bancaire propre au pays. Le BIC reste parfois requis en complément. Les instructions reçues du bénéficiaire doivent alors être suivies à la lettre.
Si votre banque refuse un code pourtant communiqué par le bénéficiaire, ne forcez pas la saisie avec un code similaire trouvé sur internet. Contactez le bénéficiaire pour qu'il demande à sa banque les coordonnées exactes prévues pour les virements internationaux dans la devise concernée.
Vérifier les coordonnées avant d'envoyer un montant important
Pour un virement sensible, demandez une confirmation des coordonnées par un canal distinct. Si vous avez reçu un e-mail indiquant un changement de compte bancaire, appelez votre interlocuteur sur un numéro déjà connu, et non sur le numéro indiqué dans ce message. Cette précaution protège contre les fraudes au faux RIB et aux fausses factures.
Conservez également la preuve de la demande de paiement, les coordonnées transmises et le récapitulatif de l'ordre de virement. En cas de doute immédiat après validation, contactez sans attendre votre banque : elle pourra indiquer si le transfert est encore modifiable ou s'il est déjà parti dans le circuit bancaire.
- Le nom du bénéficiaire correspond-il au contrat, à la facture ou à la personne attendue ?
- L'IBAN est-il complet et présenté sans caractère manquant ?
- Le BIC correspond-il au pays et au nom de l'établissement indiqué ?
- Le changement de coordonnées a-t-il été confirmé par un canal fiable ?
Un code SWIFT bien identifié ne garantit pas, à lui seul, que le bénéficiaire est légitime. Il confirme une route bancaire, pas l'identité commerciale de la personne ou de l'entreprise qui demande le paiement. La vérification la plus utile reste donc double : contrôler les coordonnées bancaires et confirmer la demande auprès du bon interlocuteur.
👉 Lire aussi: Prélèvement CFCA Mobile : comprendre ce débit bancaire et Comment remplir un chèque : ordre, montant, date et signature et Qu'est-ce que le TEG ou TAEG ? Bien lire son offre de crédit






A propos de nous : Swiftine Bicard
CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.