
Différences entre code SWIFT, code banque et code agence : guide pratique
- Différences entre code SWIFT, code banque et code agence : guide pratique
- Le code SWIFT/BIC : l'identifiant bancaire international
- Code banque et code agence : deux repères du RIB français
- Comparer les identifiants sans se tromper
- Dans quels cas utiliser chaque code ?
- Où trouver un code SWIFT, un code banque ou un code agence ?
- Erreurs fréquentes lors d'un virement
- Le bon réflexe : partir du type de transfert
- Questions fréquentes
Pour recevoir ou envoyer un virement, plusieurs identifiants bancaires peuvent être demandés. Le code SWIFT/BIC identifie une banque à l'échelle internationale, tandis que le code banque et le code agence servent surtout à repérer un établissement et un guichet dans les coordonnées bancaires françaises. Ils ne se remplacent pas : chacun répond à une étape différente du trajet de l'argent.
Cette distinction évite bien des erreurs, notamment lors d'un virement vers l'étranger. Un IBAN suffit souvent dans l'espace européen, mais certains transferts exigent aussi le BIC. Pour comprendre ce que votre banque attend, il faut savoir lire ces codes sans les confondre.
Différences entre code SWIFT, code banque et code agence : guide pratique
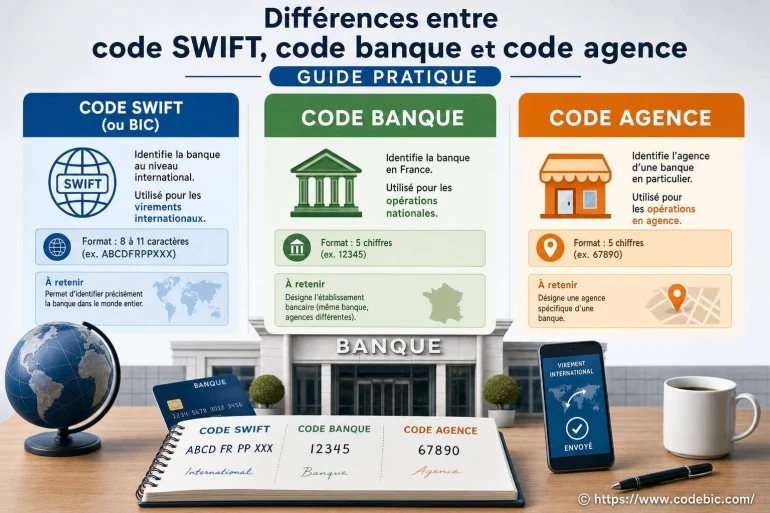
Ces trois éléments n'ont ni la même longueur, ni la même fonction, ni le même périmètre. Le code SWIFT désigne l'institution financière dans les échanges internationaux. Le code banque et le code agence, aussi appelé code guichet, font partie des coordonnées françaises utilisées pour construire un RIB et un IBAN.
Code SWIFT ou BIC
Il identifie une banque ou une entité bancaire dans le réseau international SWIFT. Il est utile pour orienter un virement international vers le bon établissement.
Code banque
Il identifie l'établissement bancaire en France. Il comporte généralement 5 chiffres dans un RIB français.
Code agence
Également appelé code guichet, il repère l'agence ou le centre de gestion du compte. Il comporte habituellement 5 chiffres.
Le code SWIFT/BIC : l'identifiant bancaire international
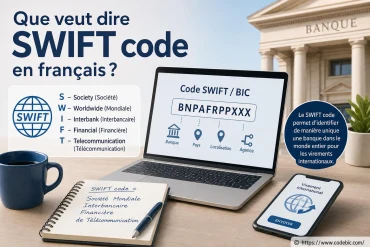
Le code SWIFT, souvent nommé BIC pour Bank Identifier Code, est un identifiant attribué aux institutions financières qui utilisent le réseau SWIFT. Dans la pratique, les deux appellations sont très souvent utilisées comme des synonymes. Son rôle n'est pas d'identifier votre compte personnel : il permet d'identifier la banque qui doit recevoir ou transmettre les fonds.
Un BIC comporte huit ou onze caractères alphanumériques. Sa structure est normalisée : quatre lettres pour la banque, deux lettres pour le pays, deux caractères pour la localisation, puis trois caractères facultatifs pour désigner une agence, une unité ou un service précis.
| Partie du BIC | Nombre de caractères | Rôle |
|---|---|---|
| Code établissement | 4 lettres | Identifie l'institution financière. |
| Code pays | 2 lettres | Indique le pays selon la norme ISO. |
| Code localisation | 2 caractères | Précise la ville ou la zone de l'établissement. |
| Code branche | 3 caractères facultatifs | Identifie une entité ou une agence particulière. |
Un code à huit caractères peut être complété par XXX pour correspondre au siège ou à l'entité principale. Cela ne signifie pas forcément que le transfert est imprécis : la banque destinataire peut ensuite router l'opération vers le bon service.
Le BIC est l'adresse de la banque dans le réseau international ; l'IBAN est l'adresse du compte à créditer.
Pour un paiement dans la zone SEPA, l'IBAN est généralement l'élément central. Selon la banque, le canal utilisé et la destination, le BIC peut être rempli automatiquement ou ne pas être demandé au client. Hors zone SEPA, il reste fréquemment requis, parfois accompagné de renseignements complémentaires comme le nom, l'adresse de la banque bénéficiaire ou un code local propre au pays destinataire.
À ne pas rater également
Code banque et code agence : deux repères du RIB français
Le code banque fait partie des coordonnées bancaires françaises. Il sert à reconnaître l'établissement qui tient le compte. Dans le format traditionnel du RIB, il est suivi du code guichet, du numéro de compte et de la clé RIB.
Le code agence, souvent appelé code guichet, désigne historiquement l'agence ayant ouvert ou géré le compte. Aujourd'hui, cette notion peut être plus administrative que géographique : un compte ouvert en ligne peut dépendre d'un centre de traitement, sans correspondre à une agence que vous fréquentez.
Voici les composants usuels d'un RIB français :
- Code banque : 5 chiffres pour identifier l'établissement.
- Code guichet ou agence : 5 chiffres pour identifier l'agence ou le centre gestionnaire.
- Numéro de compte : jusqu'à 11 caractères, selon la banque.
- Clé RIB : 2 chiffres permettant de contrôler la cohérence des données.
L'IBAN français reprend ces éléments sous une forme normalisée pour les paiements internationaux. Il commence par FR, suivi de deux chiffres de contrôle, puis contient le BBAN français : code banque, code guichet, numéro de compte et clé RIB. Vous pouvez donc retrouver les codes banque et agence à l'intérieur de l'IBAN, mais ils ne remplacent pas un BIC.
Comparer les identifiants sans se tromper
La différence essentielle tient à la question posée. Si vous cherchez quelle banque intervient dans un transfert international, utilisez le BIC. Si vous devez vérifier la structure d'un RIB français ou remplir un formulaire local, regardez le code banque et le code agence.
| Identifiant | Ce qu'il désigne | Format courant | Usage principal |
|---|---|---|---|
| SWIFT/BIC | Une institution financière | 8 ou 11 caractères | Virement international et messagerie bancaire sécurisée |
| Code banque | Un établissement en France | 5 chiffres | Composition d'un RIB et d'un IBAN français |
| Code agence / guichet | Une agence ou un centre de gestion | 5 chiffres | Repérage interne du compte dans les coordonnées françaises |
| IBAN | Un compte bancaire précis | Longueur variable selon le pays | Virements nationaux et internationaux |
Il est tentant de chercher un « code SWIFT de l'agence ». Cette formulation peut prêter à confusion. Une banque peut disposer d'un BIC unique pour toutes ses activités, d'un BIC réservé à certaines filiales ou de codes incluant une branche spécifique. Le code agence français, lui, ne devient pas automatiquement les trois derniers caractères d'un BIC.
Dans quels cas utiliser chaque code ?
Le document ou le formulaire donne souvent un indice. Une zone intitulée « BIC », « SWIFT » ou « SWIFT/BIC » attend un code international de huit ou onze caractères. Un champ « code banque » ou « code guichet » attend au contraire une suite de chiffres issue de votre RIB.
- Virement vers un compte français : fournissez l'IBAN demandé par la banque ou le bénéficiaire. Les informations de RIB sont déjà intégrées dans cet identifiant.
- Virement SEPA : l'IBAN est habituellement suffisant pour désigner le compte. Vérifiez les champs réellement exigés par votre interface bancaire.
- Virement hors zone SEPA : saisissez l'IBAN si le pays l'utilise, ainsi que le BIC lorsque le formulaire le demande. Certains pays imposent aussi un identifiant bancaire national.
- Vérification d'un RIB : comparez le code banque, le code agence, le numéro de compte et la clé RIB avec le document fourni par le titulaire du compte.
Une entreprise qui paie un fournisseur à l'étranger peut, par exemple, détenir son IBAN et son BIC sans connaître le code agence français du fournisseur. À l'inverse, un service administratif qui reprend d'anciennes coordonnées de paie peut manipuler un code banque et un code guichet sans avoir besoin du BIC.
Où trouver un code SWIFT, un code banque ou un code agence ?
Le moyen le plus fiable consiste à consulter les documents officiels de la banque ou l'espace client du titulaire du compte. Le RIB téléchargeable contient les données françaises utiles et, selon les établissements, le BIC. Les applications bancaires affichent souvent une rubrique dédiée aux coordonnées du compte.
Pour le BIC d'un bénéficiaire, demandez directement ses coordonnées bancaires complètes. Une recherche approximative à partir du nom commercial d'une banque peut mener vers le BIC d'une autre entité du groupe, d'une filiale ou d'un pays différent. Un seul caractère erroné peut bloquer le traitement ou orienter le dossier vers des vérifications manuelles.
Pour vos propres coordonnées, privilégiez le RIB généré depuis votre espace sécurisé plutôt qu'une ancienne copie. En cas de fusion bancaire, de changement de réseau ou de migration de compte, les références affichées sur un document ancien peuvent ne plus être celles à communiquer.
Erreurs fréquentes lors d'un virement
Le problème le plus courant consiste à confondre le destinataire et sa banque. L'IBAN identifie le compte ; le BIC identifie l'établissement. Saisir le nom d'une agence dans un champ SWIFT ne peut donc pas fonctionner. Autre confusion : utiliser les dix chiffres formés par le code banque et le code guichet à la place d'un BIC. Ils n'ont pas la même longueur ni la même logique.
Avant de valider un transfert, contrôlez les éléments suivants :
- le nom du titulaire ou de l'entreprise bénéficiaire ;
- l'IBAN communiqué, sans espace ajouté ou caractère manquant ;
- le BIC exact si le formulaire le réclame ;
- la devise, les frais éventuels et le motif de paiement ;
- les coordonnées de la banque intermédiaire lorsqu'elles sont demandées pour certaines destinations.
Un contrôle attentif est aussi une mesure de sécurité. Si un fournisseur annonce soudain un changement de coordonnées, ne vous contentez pas d'un courriel reçu : contactez-le via un numéro connu ou un interlocuteur habituel. Les fraudes au changement de RIB reposent justement sur des informations bancaires modifiées à votre insu.
Le bon réflexe : partir du type de transfert
Le code à fournir dépend d'abord du pays de destination et du formulaire utilisé. Pour un paiement courant vers un compte français ou européen, l'IBAN est généralement la donnée déterminante. Pour une opération internationale plus large, le BIC peut compléter les coordonnées. Le code banque et le code agence restent surtout utiles pour lire, vérifier ou reconstituer les informations d'un RIB français.
Gardez vos coordonnées bancaires dans leur format d'origine et copiez-les depuis une source fiable. Cette précaution toute simple réduit les erreurs de saisie et facilite les contrôles effectués par les banques avant l'exécution du virement.
Questions fréquentes
Le code SWIFT et le code BIC sont-ils la même chose ?
Oui, dans l'usage bancaire courant, le code SWIFT et le BIC désignent le même identifiant international d'une institution financière. Le terme BIC signifie Bank Identifier Code, tandis que SWIFT désigne le réseau qui utilise notamment cet identifiant.
Peut-on trouver le code banque et le code agence dans l'IBAN ?
Oui. Dans un IBAN français, après les lettres FR et les deux chiffres de contrôle, figurent les composants du RIB : le code banque, le code guichet ou agence, le numéro de compte et la clé RIB.
Un virement international nécessite-t-il toujours un code SWIFT ?
Non. Dans de nombreux virements SEPA, l'IBAN suffit. Pour un virement vers certains pays hors zone SEPA, la banque peut demander un BIC/SWIFT, ainsi que d'autres informations propres au pays ou à la banque bénéficiaire.
👉 Lire aussi: Prélèvement CFCA Mobile : comprendre ce débit bancaire et Prélèvement CEO : comprendre ce débit bancaire et Prélèvement SFAM : comprendre ce débit bancaire et agir


A propos de nous : Swiftine Bicard

CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.