
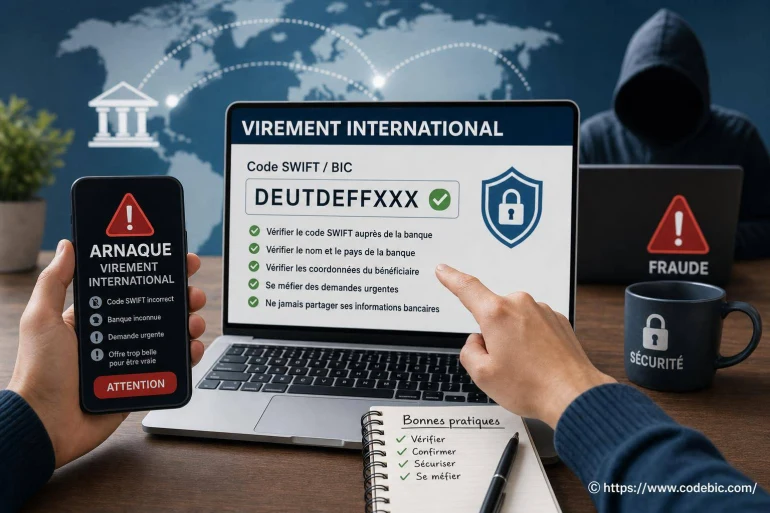
Code SWIFT et sécurité : comment éviter les arnaques aux virements internationaux ?
- À quoi sert réellement le code SWIFT ou BIC ?
- Pourquoi les virements internationaux attirent les fraudeurs ?
- Les signaux qui doivent faire suspendre le paiement
- Contrôler un BIC et un IBAN avant d'envoyer l'argent
- Une méthode simple en cinq étapes avant un virement
- Protéger ses accès bancaires et ses données de paiement
- Que faire si le virement a déjà été envoyé ?
- Instaurer des habitudes qui résistent à la pression
Un code SWIFT exact ne suffit pas à rendre un virement international sûr. Les fraudes les plus coûteuses reposent souvent sur une modification discrète des coordonnées bancaires, un faux message d'un fournisseur ou une demande urgente qui pousse à agir sans vérification. La bonne défense consiste à contrôler séparément le bénéficiaire, l'IBAN, le BIC/SWIFT et la demande de paiement, avant toute validation.
Code SWIFT et sécurité : comment éviter les arnaques aux virements internationaux passe d'abord par une règle simple : un code BIC identifie une banque, pas la personne qui recevra l'argent. Il doit donc être lu comme un élément de contrôle parmi d'autres, jamais comme une preuve suffisante.
À quoi sert réellement le code SWIFT ou BIC ?
Le code SWIFT, aussi appelé BIC pour Bank Identifier Code, permet d'identifier l'établissement financier impliqué dans un transfert international. Il est généralement composé de huit ou onze caractères. Sa structure comprend un code banque de quatre lettres, un code pays de deux lettres, une indication de localisation, puis parfois un code d'agence ou de service.
Par exemple, dans un BIC de huit caractères, les deux lettres placées après le code banque correspondent au pays. Les trois derniers caractères précisent l'emplacement de l'établissement. Lorsqu'un code comporte onze caractères, les trois derniers apportent une précision complémentaire, souvent liée à une agence, à une division ou à un traitement particulier.
Ce rôle est différent de celui de l'IBAN. L'IBAN désigne le compte à créditer ; le BIC désigne l'établissement bancaire. En France, l'IBAN intègre des informations qui remplaçaient autrefois, dans les usages courants, le code banque, le code guichet et le numéro de compte du RIB. À l'international, les règles varient selon les pays, mais la logique reste la même : une donnée vise le compte, l'autre la banque.
Pourquoi les virements internationaux attirent les fraudeurs ?
Un transfert international peut être difficile à récupérer une fois exécuté, surtout lorsque les fonds ont été transférés rapidement vers un autre compte ou convertis. Cette difficulté explique pourquoi les escrocs cherchent à obtenir un paiement par virement plutôt que par un moyen disposant d'une procédure de contestation plus simple.
La fraude ne repose pas toujours sur une intrusion spectaculaire. Très souvent, elle commence par un courriel crédible : un fournisseur annonce avoir changé de banque, un faux dirigeant réclame un règlement confidentiel, ou une facture reprend les références habituelles avec un seul élément modifié. Le message peut sembler parfaitement cohérent, jusqu'à la ligne contenant l'IBAN ou le BIC.
Fausse facture
Le fraudeur remplace les coordonnées bancaires d'un prestataire réel et demande un paiement sur un compte contrôlé.
Usurpation d'identité
Un nom de dirigeant, de client ou de fournisseur est imité pour imposer une demande urgente et inhabituelle.
Faux site marchand
Une offre attractive est utilisée pour obtenir un virement avant la livraison d'un bien qui n'existe pas.
Une demande urgente ne justifie jamais de réduire les contrôles. L'urgence est précisément l'un des leviers les plus utilisés dans les fraudes au virement.
Les signaux qui doivent faire suspendre le paiement
Certains indices ne prouvent pas à eux seuls une escroquerie, mais leur accumulation mérite un arrêt immédiat de la procédure. Un changement de coordonnées bancaires communiqué uniquement par e-mail, une adresse d'expéditeur proche de la vraie mais légèrement différente, des fautes inhabituelles ou une pression pour payer dans l'heure sont des alertes classiques.
Un autre signal fréquent concerne la cohérence géographique. Une entreprise qui travaille habituellement avec une banque de son pays peut, pour des raisons légitimes, utiliser un compte étranger. Ce changement doit toutefois être confirmé par un canal indépendant. Il ne faut pas répondre au courriel reçu ni appeler le numéro indiqué dans le message suspect : utilisez un numéro déjà connu, présent sur un contrat, une facture antérieure ou le site officiel de l'entreprise.
- Le bénéficiaire annonce un nouveau compte bancaire sans explication vérifiable.
- Le nom affiché par l'expéditeur ne correspond pas exactement à son adresse e-mail.
- La demande exige une confidentialité inhabituelle ou contourne les validations internes.
- Le montant, la devise, le pays destinataire ou le délai diffèrent des habitudes.
- Le message contient un lien vers un portail de paiement inconnu ou une pièce jointe inattendue.
Contrôler un BIC et un IBAN avant d'envoyer l'argent
La vérification commence par la comparaison avec une source fiable. Si vous avez déjà payé ce bénéficiaire, reprenez ses coordonnées dans un document antérieur validé, pas dans le dernier e-mail reçu. En cas de changement, contactez directement l'interlocuteur habituel par téléphone, en utilisant les coordonnées dont vous disposez déjà.
Un BIC suit une structure normalisée, ce qui permet de détecter des erreurs de format. Cela ne garantit pas qu'il est adapté au paiement. Certains virements sont routés par une banque correspondante, et une banque peut posséder plusieurs codes selon son implantation ou son activité. Votre établissement financier peut également demander seulement l'IBAN dans certains espaces de paiement, tout en gérant le routage bancaire en arrière-plan.
La concordance entre le nom du bénéficiaire et les coordonnées bancaires est capitale. Selon les pays, les banques ne proposent pas toutes le même niveau de contrôle sur cette concordance. Ne supposez pas qu'un virement sera bloqué automatiquement en cas de différence : vérifiez avant l'ordre de paiement.
| Élément | Ce qu'il identifie | Ce qu'il ne garantit pas |
|---|---|---|
| IBAN | Le compte bancaire du bénéficiaire | L'identité réelle de son titulaire |
| BIC / SWIFT | La banque ou l'établissement financier | La légitimité du destinataire |
| Nom du bénéficiaire | La personne ou l'organisation annoncée | La validité des coordonnées sans contrôle indépendant |
| Facture | La justification déclarée du paiement | Son authenticité si elle a été falsifiée |
Une méthode simple en cinq étapes avant un virement
Une procédure courte, appliquée à chaque paiement sensible, réduit fortement le risque d'erreur. Elle est utile pour les particuliers comme pour les entreprises, surtout lorsqu'un nouveau bénéficiaire ou un changement de coordonnées intervient.
- Relire les coordonnées : contrôlez caractère par caractère l'IBAN et le BIC, sans recopier depuis un message douteux.
- Vérifier la demande : comparez le montant, la devise, la référence et l'objet du paiement avec les documents habituels.
- Confirmer par un autre canal : appelez votre interlocuteur à un numéro connu ou utilisez un espace client officiel.
- Faire valider les changements : pour une structure, une seconde personne doit vérifier toute modification de coordonnées bancaires.
- Conserver les preuves : archivez la facture, les échanges, la confirmation obtenue et le reçu du virement.
Le contre-appel est particulièrement efficace. Il ne s'agit pas d'appeler le numéro fourni dans le message annonçant le changement, car ce numéro peut appartenir au fraudeur. Prenez plutôt une référence fiable déjà utilisée auparavant. Cette précaution paraît basique ; elle évite pourtant de nombreuses fraudes au faux fournisseur.
Protéger ses accès bancaires et ses données de paiement
La sécurité d'un transfert ne dépend pas uniquement des coordonnées du bénéficiaire. Elle dépend aussi de l'accès à votre banque en ligne et de votre messagerie. Une boîte e-mail compromise peut permettre à un fraudeur de suivre vos échanges, d'intercepter une facture ou de se faire passer pour un interlocuteur connu.
Utilisez un mot de passe distinct et robuste pour la messagerie et la banque en ligne. Activez l'authentification renforcée lorsque votre établissement la propose. Évitez de valider une opération sur votre téléphone si vous n'êtes pas à l'origine de la connexion ou de la demande affichée : une validation non lue peut autoriser un tiers à accéder à votre espace ou à enregistrer un bénéficiaire.
Les coordonnées bancaires ne sont pas secrètes au même titre qu'un mot de passe, mais elles doivent être traitées avec prudence. Ne transmettez pas votre RIB, votre IBAN ou votre BIC dans une conversation non sécurisée si vous ne connaissez pas le destinataire. Surtout, ne communiquez jamais vos identifiants, votre code personnel, les codes reçus par SMS ou les données de votre carte pour prétendument « sécuriser » un transfert.
Que faire si le virement a déjà été envoyé ?
Agissez sans attendre. Contactez immédiatement votre banque par ses canaux officiels, expliquez qu'il s'agit d'une suspicion de fraude et transmettez les références de l'opération. La banque pourra examiner les possibilités de rappel ou de blocage, sans qu'un résultat puisse être garanti : tout dépend notamment de l'état d'exécution du transfert et du traitement des fonds par la banque destinataire.
Rassemblez ensuite les éléments utiles : ordre de virement, IBAN et BIC utilisés, messages reçus, facture, adresse e-mail de l'expéditeur, numéros appelés et captures d'écran. Si vos accès semblent compromis, changez vos mots de passe depuis un appareil fiable et prévenez rapidement votre établissement bancaire.
Un signalement auprès des autorités compétentes peut aider à documenter la fraude. Dans un cadre professionnel, informez aussi les personnes chargées de la comptabilité et de la sécurité informatique afin d'empêcher qu'une seconde facture falsifiée soit réglée. La rapidité compte, mais la qualité des informations fournies à la banque compte tout autant.
Instaurer des habitudes qui résistent à la pression
La meilleure protection est une routine claire. Un changement de RIB ou de BIC doit déclencher la même réaction à chaque fois : comparaison avec les données existantes, confirmation indépendante, puis validation par une personne habilitée. Cette règle doit s'appliquer même lorsque la demande vient d'un partenaire ancien ou d'un interlocuteur qui semble familier.
Pour les entreprises, séparer la création d'un bénéficiaire et la validation du paiement réduit le risque qu'une seule personne, trompée par un message convaincant, réalise toute l'opération. Pour les particuliers, prendre quelques minutes pour contrôler le destinataire avant de confirmer un transfert est souvent le meilleur rempart contre une perte difficile à récupérer.
Un virement international sûr repose donc sur une vérification humaine attentive : le format du code SWIFT, la cohérence de l'IBAN, l'identité du bénéficiaire et la réalité de la demande doivent tous raconter la même histoire. Dès qu'un détail ne colle pas, interrompre le paiement reste la décision la plus prudente.
👉 Lire aussi: Prêt amortissable ou prêt in fine : quelles différences ? et Prélèvement CGL : comprendre ce débit bancaire et agir et Prélèvement CFCA Mobile : comprendre ce débit bancaire


A propos de nous : Swiftine Bicard

CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.