
Prêt amortissable ou prêt in fine : quelles différences ?
- Prêt amortissable ou prêt in fine : quelles différences ?
- Comment fonctionne un prêt amortissable ?
- Comment fonctionne un prêt in fine ?
- Deux profils de remboursement, deux logiques patrimoniales
- Comparer le coût réel, pas seulement la mensualité
- Les garanties demandées par la banque
- Les questions à se poser avant de choisir
- Un exemple pour visualiser la différence
- Le rôle du tableau d'amortissement dans votre décision
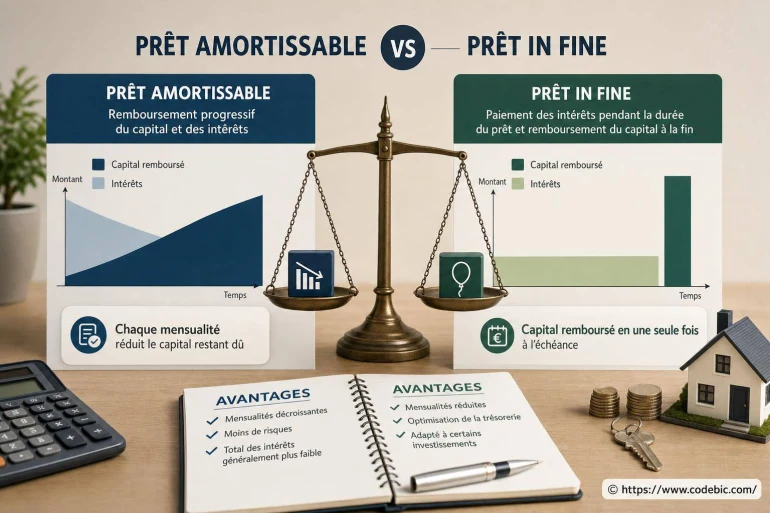
Un prêt amortissable et un prêt in fine financent tous deux un projet, immobilier ou patrimonial, mais leur remboursement suit une logique très différente. Avec un prêt amortissable, vous remboursez progressivement le capital emprunté à chaque mensualité. Avec un prêt in fine, vous payez surtout les intérêts pendant la durée du crédit, puis vous remboursez le capital en une seule fois à l'échéance. Ce choix modifie le montant des mensualités, le coût total du financement, la fiscalité éventuelle et le niveau de risque assumé.
Le premier est le crédit le plus courant pour acheter sa résidence principale. Le second concerne davantage les investisseurs disposant d'une épargne importante ou d'une stratégie patrimoniale précise. Derrière ces deux expressions bancaires se cachent donc deux façons très concrètes de gérer votre argent dans le temps.
Prêt amortissable ou prêt in fine : quelles différences ?
La différence centrale tient au remboursement du capital. Dans un crédit amortissable, chaque échéance comprend une part de capital, des intérêts et, le plus souvent, l'assurance emprunteur. La dette diminue mois après mois. Dans un crédit in fine, le capital reste dû presque intégralement jusqu'au dernier jour : les échéances couvrent principalement les intérêts et l'assurance.
Imaginez deux seaux remplis d'eau. Le prêt amortissable consiste à vider un peu le seau chaque mois. Le prêt in fine revient à payer chaque mois le droit de garder le seau plein, avant de le vider d'un seul coup à la fin. Cette image simplifie bien la mécanique : le capital restant dû n'évolue pas du tout de la même manière.
| Critère | Prêt amortissable | Prêt in fine |
|---|---|---|
| Capital emprunté | Remboursé progressivement | Remboursé en une fois à l'échéance |
| Mensualités | Plus élevées car elles incluent du capital | Plus faibles hors dernière échéance |
| Intérêts totaux | Généralement moins élevés | Généralement plus élevés |
| Capital restant dû | Baisse à chaque échéance | Reste stable jusqu'au terme |
| Usage fréquent | Résidence principale, achat classique | Investissement locatif et stratégie patrimoniale |
Comment fonctionne un prêt amortissable ?
Le prêt amortissable est la formule la plus répandue. Lors de la signature, la banque remet un tableau d'amortissement : ce document détaille, pour chaque mensualité, la somme affectée aux intérêts, au capital et à l'assurance. Il permet de visualiser la diminution progressive de la dette.
Au début du crédit, la part des intérêts est souvent importante, car elle est calculée sur un capital restant dû élevé. Au fil des échéances, ce capital diminue. La part consacrée aux intérêts baisse alors, tandis que la part de remboursement du capital augmente. Si le taux est fixe, la mensualité hors assurance peut rester identique, mais sa composition évolue.
Exemple simple : pour un emprunt de 200 000 euros, l'emprunteur ne rembourse pas 200 000 euros divisés strictement par le nombre de mois. Les intérêts sont calculés à chaque échéance sur le montant qu'il reste à rembourser. La première mensualité contient donc davantage d'intérêts que la dernière.
Les atouts du crédit amortissable
- Une dette qui diminue réellement à chaque mensualité.
- Une lecture claire du budget grâce au tableau d'amortissement.
- Un coût des intérêts habituellement plus contenu que dans un montage in fine.
- Une formule adaptée à l'achat d'un logement occupé par l'emprunteur.
- Une revente généralement plus simple à gérer : une partie du capital a déjà été remboursée.
Les limites à anticiper
La mensualité est plus élevée que celle d'un prêt in fine portant sur le même capital et la même durée. La banque examine donc attentivement les revenus, les charges existantes et le taux d'endettement. Pour certains ménages, cette mensualité réduit la capacité d'emprunt, même si elle construit progressivement un patrimoine.
Le remboursement anticipé est possible dans de nombreux contrats, mais il peut entraîner des indemnités, encadrées par la réglementation pour les crédits immobiliers des particuliers. Avant de signer, mieux vaut vérifier les conditions prévues dans l'offre de prêt, surtout si une vente ou une rentrée d'argent est envisageable.
Comment fonctionne un prêt in fine ?
Le prêt in fine repose sur une promesse : le capital sera remboursé en totalité au terme prévu. Pendant toute la durée du crédit, l'emprunteur verse les intérêts dus sur le montant initial, auxquels s'ajoute l'assurance. Comme le capital ne baisse pas, les intérêts restent calculés sur une base élevée jusqu'à l'échéance.
Dans la pratique, la banque demande fréquemment une garantie solide. Il peut s'agir d'un nantissement d'un contrat d'assurance-vie, d'un portefeuille de placements ou d'un autre actif accepté par l'établissement prêteur. Une épargne peut être alimentée pendant la vie du crédit pour préparer le remboursement final, mais son rendement n'est jamais garanti.
Un prêt in fine ne fait pas disparaître la dette : il la repousse à une date précise, avec l'obligation d'avoir les fonds nécessaires ce jour-là.
Pourquoi les mensualités paraissent-elles plus légères ?
Les échéances courantes ne comprennent pas de remboursement de capital. Elles sont donc souvent inférieures à celles d'un crédit amortissable équivalent. Cette apparente souplesse ne doit pas masquer la dernière échéance, qui correspond au capital emprunté. Pour 200 000 euros empruntés, il faut être en mesure de rembourser 200 000 euros au terme, sauf si un actif nanti ou une solution de refinancement permet de couvrir la somme.
Le financement in fine est parfois utilisé en investissement locatif. Lorsque les intérêts d'emprunt sont déductibles des revenus fonciers, selon le régime fiscal applicable et la situation du bailleur, le maintien d'intérêts élevés peut avoir un effet fiscal. Ce n'est pas un avantage automatique : il dépend du bien, des loyers, des charges, de la tranche d'imposition et de l'ensemble de la stratégie patrimoniale.
Deux profils de remboursement, deux logiques patrimoniales
Le choix ne se résume pas à rechercher la mensualité la plus basse. Il faut regarder le projet dans son ensemble : usage du logement, durée de détention, épargne disponible, revenus réguliers, fiscalité et capacité à supporter un aléa. Un crédit est un engagement de long terme ; sa structure mérite autant d'attention que son taux nominal.
Pour une résidence principale
Le prêt amortissable convient le plus souvent, car il réduit progressivement la dette et ne crée pas de remboursement massif en fin de contrat.
Pour un investissement locatif
Le prêt in fine peut être envisagé lorsque l'investisseur possède une capacité d'épargne, comprend les implications fiscales et accepte le risque final.
Pour un budget serré
Une mensualité in fine plus faible peut sembler rassurante, mais le capital à rembourser demeure entier. La solution n'est pas forcément la moins risquée.
Pour construire du patrimoine
L'amortissement régulier augmente progressivement la part du bien déjà financée par l'emprunteur, à condition que le projet reste soutenable.
Comparer le coût réel, pas seulement la mensualité
La mensualité est facile à comparer, mais elle ne suffit pas. Pour mesurer le coût d'un prêt, il faut examiner le taux débiteur, le coût de l'assurance, les frais de dossier, les frais de garantie, les conditions de remboursement anticipé et le TAEG. Le taux annuel effectif global agrège les coûts obligatoires connus nécessaires à l'obtention du crédit et permet de comparer les offres plus justement.
Dans un prêt amortissable, le montant d'intérêts payé diminue au rythme de l'amortissement du capital. Dans un prêt in fine, les intérêts portent pendant toute la durée sur le capital de départ. À taux égal, le coût brut des intérêts est donc souvent supérieur avec la formule in fine.
Il faut aussi regarder le coût de l'assurance. Selon le contrat, elle peut être calculée sur le capital initial ou sur le capital restant dû. Cette distinction influe sur le coût total. L'assurance emprunteur protège notamment contre certains risques comme le décès, la perte totale et irréversible d'autonomie, l'invalidité ou l'incapacité, selon les garanties choisies.
Les garanties demandées par la banque
Pour un crédit immobilier amortissable, la banque demande habituellement une garantie : caution d'un organisme spécialisé, hypothèque ou privilège de prêteur de deniers lorsqu'il est applicable. Elle évalue aussi la stabilité des revenus, l'apport, le reste à vivre, la gestion des comptes et la cohérence globale du projet.
Le prêt in fine suppose souvent une sécurité supplémentaire, car le capital reste dû jusqu'à l'échéance. Le nantissement est fréquent : l'emprunteur affecte un actif financier en garantie du crédit. Cet actif n'est pas forcément vendu immédiatement, mais la banque détient un droit sur lui dans les conditions prévues au contrat. En cas de défaillance, elle peut mettre en œuvre la garantie.
Cette mécanique explique pourquoi le prêt in fine n'est pas systématiquement accessible à tous les profils. Une banque peut refuser un dossier si elle juge que l'épargne est insuffisante, trop risquée ou indisponible au moment où le capital devra être réglé.
Les questions à se poser avant de choisir
Avant de privilégier une formule, il est utile de raisonner à partir de votre situation réelle, et non à partir d'une mensualité isolée. Une réponse honnête à quelques questions évite de confondre confort immédiat et sécurité financière.
- Quel est l'usage du bien ? Résidence principale, logement locatif, achat temporaire ou acquisition patrimoniale : les objectifs ne sont pas les mêmes.
- Quelle somme pourrez-vous mobiliser au terme ? Avec un prêt in fine, cette question est centrale et doit recevoir une réponse documentée.
- Vos revenus sont-ils suffisamment stables ? Le remboursement amortissable implique des échéances plus élevées, mais prévisibles.
- Quelle fiscalité s'applique à votre investissement ? La déductibilité des intérêts, lorsqu'elle existe, doit être analysée avec précision.
- Que se passe-t-il en cas de revente anticipée ? Vérifiez le capital restant dû, les pénalités éventuelles et la disponibilité des garanties.
Pour un projet locatif complexe ou associé à un patrimoine financier, l'avis d'un professionnel compétent peut éclairer la décision. Le bon montage n'est pas celui qui paraît le moins coûteux sur une ligne d'un relevé bancaire : c'est celui dont les échéances, les garanties et le remboursement final restent compatibles avec votre situation, même si le projet ne se déroule pas exactement comme prévu.
Un exemple pour visualiser la différence
Prenons deux emprunteurs qui financent le même montant sur la même durée, avec un taux identique. Le premier choisit un prêt amortissable. Dès la première mensualité, il rembourse une fraction du capital. Après plusieurs années, son capital restant dû a baissé ; s'il revend le bien, le produit de la vente sert à solder une dette déjà réduite.
Le second choisit un prêt in fine. Ses échéances mensuelles sont plus faibles, car elles couvrent principalement les intérêts. Pourtant, après plusieurs années, il doit encore presque tout le capital initial. Au terme, il doit mobiliser une somme importante, provenant par exemple d'une épargne constituée, d'un placement nanti arrivé à échéance ou d'une autre ressource certaine.
La différence est donc moins visible sur le compte bancaire au début du projet que dans le bilan patrimonial à mi-parcours. Avec l'amortissable, la dette s'efface progressivement. Avec l'in fine, elle reste présente jusqu'au rendez-vous final.
Le rôle du tableau d'amortissement dans votre décision
Le tableau d'amortissement est un document à lire avant signature, pas une annexe à ranger sans y revenir. Il indique le calendrier exact des échéances et permet de connaître le capital restant dû à une date donnée. Cette information devient essentielle en cas de vente, de séparation, de succession, de renégociation ou de remboursement anticipé.
Pour un prêt in fine, vérifiez aussi l'échéancier de l'épargne ou du placement destiné à rembourser le capital. Les dates, les frais de sortie, les conditions de disponibilité des fonds et les conséquences d'un rendement insuffisant méritent d'être examinés noir sur blanc. La solution la plus saine consiste à prévoir une marge de sécurité plutôt qu'à dépendre d'un scénario financier parfait.
Au fond, le prêt amortissable apporte une progression régulière et lisible, tandis que le prêt in fine concentre le risque à l'arrivée. Ce dernier peut répondre à une stratégie cohérente, mais seulement lorsque le remboursement final est préparé avec des ressources crédibles, disponibles et suffisamment sécurisées.
👉 Lire aussi: Prélèvement CFCA Mobile : comprendre ce débit bancaire et Différence entre code SWIFT et code BIC : comprendre simplement et Qu'est-ce que le code SWIFT sur un RIB ?


A propos de nous : Swiftine Bicard

CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.