
Solde bancaire : comprendre les différences entre solde créditeur, débiteur et prévisionnel
- Le solde bancaire : une photographie à un instant donné
- Le solde créditeur : de l'argent disponible sur le compte
- Le solde débiteur : quand le compte devient négatif
- Le solde prévisionnel : anticiper les opérations en attente
- Pourquoi les paiements par carte créent souvent un décalage ?
- Virement, prélèvement SEPA et solde : les repères utiles
- Comment suivre son solde sans se tromper ?
Le solde affiché sur un compte bancaire ne correspond pas toujours à l'argent réellement disponible au même instant. Entre les paiements déjà comptabilisés, les opérations en cours et les prélèvements à venir, il faut distinguer le solde créditeur, le solde débiteur et le solde prévisionnel. Comprendre ces trois notions aide à éviter un découvert imprévu, un paiement refusé ou une mauvaise lecture de son relevé.
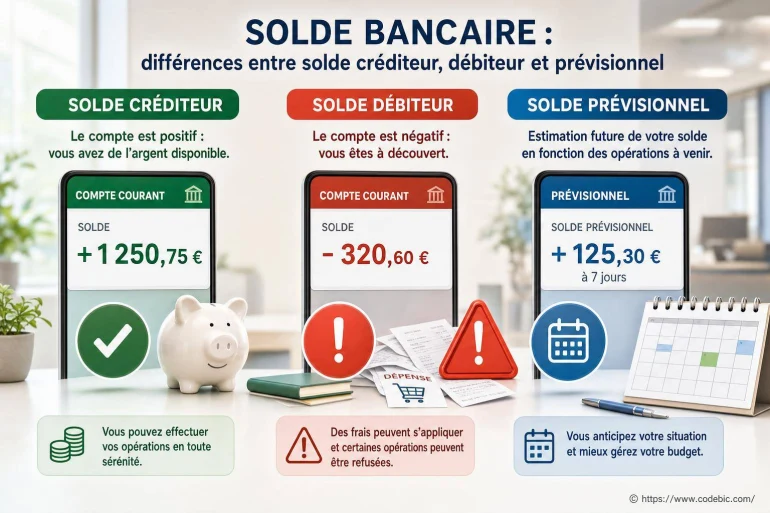
Solde bancaire : différences entre solde créditeur, débiteur et prévisionnel : le premier indique que le compte dispose d'argent, le deuxième qu'il présente un montant négatif, tandis que le troisième anticipe les mouvements connus mais pas encore enregistrés.
Le solde bancaire : une photographie à un instant donné
Le solde bancaire est la différence entre les sommes créditées sur un compte et les sommes débitées. Il évolue dès qu'une opération est prise en compte par la banque : virement reçu, retrait d'espèces, paiement par carte, prélèvement SEPA, remise de chèque ou frais bancaires.
Cette information apparaît sur l'application bancaire, les relevés de compte et parfois sur les tickets de distributeur. Elle reste pourtant liée au moment précis de sa consultation. Un achat effectué dans un commerce peut ne pas être débité immédiatement, même si la dépense est déjà engagée.
Un compte peut afficher un solde positif tout en ne laissant qu'une faible somme réellement disponible si plusieurs opérations sont en attente.
La confusion vient souvent de là : le montant visible n'intègre pas forcément tous les paiements autorisés ni tous les prélèvements annoncés. Pour suivre ses finances avec justesse, il faut regarder les lignes d'opérations, leur statut et les échéances connues.
Le solde créditeur : de l'argent disponible sur le compte
Un solde est créditeur lorsque le total des entrées d'argent dépasse le total des sorties déjà comptabilisées. Par exemple, si un compte reçoit un virement de 1 500 euros et que 900 euros de dépenses y sont passés, le solde créditeur est de 600 euros.
Dans le langage courant, on dit que le compte est « dans le positif ». Ce montant peut servir à régler des achats, effectuer un virement ou honorer un prélèvement, dans la limite des éventuelles opérations à venir. Le terme créditeur décrit donc une situation favorable pour le titulaire du compte : la banque lui doit le montant inscrit.
Origine fréquente
Un salaire, une pension, un remboursement, une remise de chèque encaissée ou un virement d'un proche augmentent le solde créditeur.
Ce qu'il permet
Il facilite les paiements et limite le risque de rejet, à condition que les dépenses en attente soient aussi prises en compte.
Limite pratique
Un montant positif n'est pas toujours intégralement disponible lorsque des paiements par carte ou prélèvements sont encore en cours de traitement.

Le solde débiteur : quand le compte devient négatif
Le solde débiteur apparaît lorsque les débits comptabilisés deviennent supérieurs aux crédits. Si un compte affiche -75 euros, son titulaire doit 75 euros à sa banque. Cette situation correspond généralement à un découvert bancaire.
Un découvert peut être autorisé par contrat, dans une limite définie avec l'établissement bancaire. Il peut aussi être non autorisé lorsque le compte passe sous zéro sans accord applicable ou dépasse le montant permis. Les conséquences varient selon la convention de compte : intérêts débiteurs, frais d'intervention dans les limites réglementaires, rejet d'un prélèvement ou refus d'un paiement.
Le solde débiteur ne signifie pas automatiquement une erreur. Il peut résulter d'un décalage entre des revenus attendus et des dépenses déjà passées. Il mérite en revanche une attention rapide, surtout si plusieurs prélèvements SEPA doivent arriver.
- Vérifiez les opérations qui ont fait basculer le compte dans le négatif.
- Contrôlez le montant et les conditions de votre autorisation de découvert.
- Identifiez les prélèvements ou échéances proches susceptibles d'aggraver la situation.
- Évitez de compter sur un virement tant qu'il n'apparaît pas comme reçu sur le compte.
Le solde prévisionnel : anticiper les opérations en attente
Le solde prévisionnel est une estimation du montant qui restera sur le compte après prise en compte des opérations connues mais pas encore comptabilisées. Il peut intégrer, selon la banque, les paiements par carte en cours, les prélèvements annoncés, les virements programmés ou les chèques en attente.
Ce montant est particulièrement utile pour éviter de raisonner uniquement sur le solde comptable. Il ne constitue pas toujours une donnée contractuelle : son calcul et les opérations retenues dépendent de l'établissement bancaire. Mieux vaut le considérer comme un outil de pilotage, pas comme une garantie absolue.
Supposons un solde créditeur affiché de 420 euros. Un paiement par carte de 110 euros est en attente, un prélèvement de 180 euros est annoncé et un virement programmé de 60 euros doit partir. Le solde prévisionnel approche alors 70 euros. Sans cette lecture, le titulaire pourrait croire disposer de 420 euros et engager une dépense qu'il ne pourra pas réellement couvrir.
| Type de solde | Ce qu'il indique | Exemple simple |
|---|---|---|
| Créditeur | Les crédits dépassent les débits enregistrés. | +250 euros sur le compte. |
| Débiteur | Les débits enregistrés dépassent les crédits. | -40 euros : compte à découvert. |
| Prévisionnel | Estimation après opérations connues à venir. | +250 euros, puis -190 euros attendus : environ +60 euros. |
Pourquoi les paiements par carte créent souvent un décalage ?
Lors d'un paiement par carte, le commerçant demande généralement une autorisation à la banque. L'achat est accepté, mais le débit définitif peut être inscrit plus tard sur le relevé. Entre ces deux étapes, l'opération peut figurer dans une rubrique telle que « en cours », « à venir » ou « autorisation carte ».
Ce délai est courant dans les commerces, les hôtels, les stations-service, les locations de véhicules ou les achats sur internet. Certaines activités demandent aussi une empreinte bancaire, c'est-à-dire une somme bloquée ou réservée temporairement avant le montant final. Le solde comptable peut alors sembler supérieur à la somme réellement utilisable.
Le même phénomène existe avec les chèques. Leur remise sur un compte ne signifie pas forcément que les fonds sont définitivement disponibles : la banque doit traiter l'encaissement. À l'inverse, un chèque émis peut ne pas être débité avant sa présentation par le bénéficiaire.
Virement, prélèvement SEPA et solde : les repères utiles
Les mouvements bancaires ne suivent pas tous le même rythme. Un virement reçu apparaît lorsque les fonds sont crédités par la banque destinataire. Un virement programmé peut, lui, être affiché à l'avance dans les opérations futures. Son montant reste susceptible d'influencer le solde prévisionnel avant d'affecter le solde comptable.
Le prélèvement SEPA fonctionne différemment : le créancier dispose d'un mandat identifié par une RUM, ou référence unique de mandat. Le débiteur est averti du prélèvement selon les modalités prévues avec le créancier. Lorsque la date approche, l'opération peut apparaître comme à venir, puis être débitée du compte.
Pour un virement européen, l'IBAN identifie le compte à créditer et le BIC identifie l'établissement bancaire dans les situations où cette information est demandée. Ces coordonnées servent à acheminer l'opération ; elles n'indiquent pas le niveau du solde et ne garantissent pas que le compte dispose des fonds nécessaires.
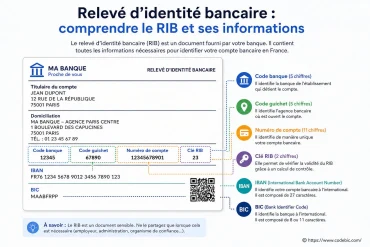
Un RIB regroupe les références nécessaires à l'identification d'un compte, notamment l'IBAN. Il est utile pour recevoir un virement ou mettre en place certains prélèvements, mais il faut toujours surveiller le compte après l'envoi d'un ordre : la date d'exécution, l'heure de saisie et les contrôles de la banque peuvent faire varier le moment où l'écriture devient visible.
Comment suivre son solde sans se tromper ?
La méthode la plus fiable consiste à distinguer ce qui est déjà enregistré de ce qui est seulement prévu. Il ne s'agit pas de tenir une comptabilité compliquée, mais d'avoir une vision réaliste de ses engagements proches.
- Regardez le solde comptable : il reflète les opérations déjà portées au compte.
- Ouvrez les opérations à venir : paiements carte, prélèvements et virements programmés y figurent souvent.
- Ajoutez les dépenses certaines non visibles : chèque émis, réservation avec empreinte bancaire, achat récent ou facture attendue.
- Gardez une marge : elle protège contre les décalages de traitement et les dépenses oubliées.
Cette routine est particulièrement utile avant un week-end, un déplacement, une période avec plusieurs prélèvements ou juste après un achat important. Une réserve même modeste peut faire la différence entre un compte créditeur et un découvert involontaire.
Si une ligne paraît inconnue, ne la laissez pas de côté. Vérifiez le libellé, la date et le montant, puis contactez votre banque rapidement en cas de doute. Un suivi attentif du solde prévisionnel ne remplace pas cette vigilance : il la complète, en donnant une image plus fidèle de ce qui restera réellement disponible pour les prochaines dépenses.
👉 Lire aussi: Peut-on utiliser un code SWIFT pour toutes les banques et dans tous les pays ? et Frais bancaires : liste, définitions et conseils pour les limiter et Où trouver le code BIC sur un relevé bancaire ?


A propos de nous : Swiftine Bicard

CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.