Qu’est-ce que le TEG ou TAEG ? Bien lire son offre de crédit
- TEG et TAEG : quelle différence entre ces deux termes ?
- Quels frais sont inclus dans le TAEG ?
- TAEG, taux débiteur et coût total : ne pas confondre les indicateurs
- Comment lire le TAEG dans une offre de crédit ?
- Pourquoi le TAEG est-il encadré ?
- Les erreurs fréquentes lors de la comparaison de crédits
- Le TAEG est-il suffisant pour choisir un prêt ?
- Les vérifications utiles avant de signer
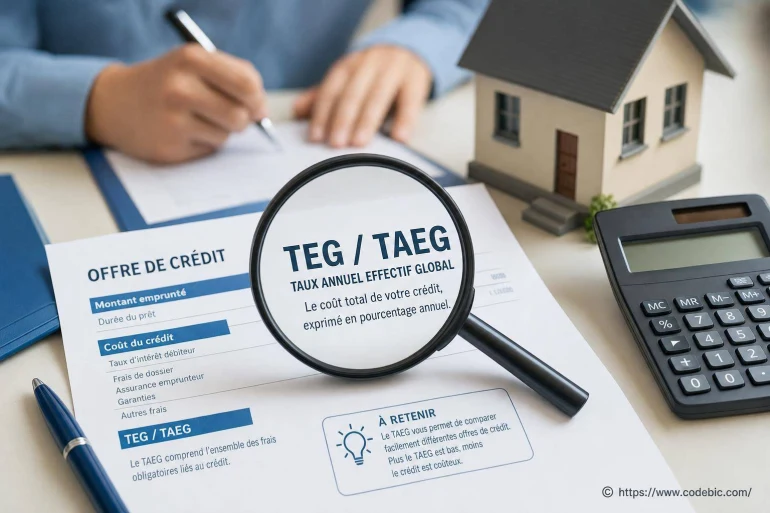
Qu'est-ce que le TEG ou TAEG ? Explications pour bien lire votre offre de crédit : le TAEG est le chiffre qui permet de connaître le coût réel d'un emprunt, au-delà du simple taux d'intérêt annoncé. Il rassemble les frais obligatoires liés au crédit et s'exprime en pourcentage annuel. Pour comparer deux offres de prêt, c'est généralement l'indicateur le plus utile.
Le taux d'intérêt peut sembler attractif, mais il ne raconte pas toute l'histoire. Des frais de dossier, une assurance imposée ou le coût d'une garantie peuvent faire grimper la facture. Le taux annuel effectif global, ou TAEG, sert précisément à rendre ces coûts plus lisibles avant la signature.
TEG et TAEG : quelle différence entre ces deux termes ?
Le TEG, pour taux effectif global, est l'ancienne appellation. Le terme TAEG, pour taux annuel effectif global, est désormais celui utilisé dans les offres de crédit destinées aux particuliers. Dans la pratique, les deux expressions renvoient à la même idée : mesurer le coût total annuel d'un financement.
Le mot « annuel » a son importance. Le TAEG permet de ramener les différents coûts sur une base commune, même si les modalités de remboursement diffèrent. C'est ce qui rend possible la comparaison entre plusieurs crédits proposés par des banques, organismes spécialisés ou courtiers.
Sur une offre, le TAEG doit apparaître de façon claire. Il est souvent accompagné d'autres mentions : montant emprunté, durée du prêt, nombre d'échéances, montant des mensualités et somme totale due par l'emprunteur. Ces informations se lisent ensemble : un TAEG faible peut rester associé à un crédit coûteux si sa durée est très longue.
Quels frais sont inclus dans le TAEG ?
Le TAEG inclut les frais que l'emprunteur doit obligatoirement supporter pour obtenir le prêt aux conditions proposées. Il ne se limite donc pas aux intérêts calculés par la banque sur le capital emprunté.
Les intérêts
Ils sont calculés à partir du taux débiteur, c'est-à-dire le taux appliqué au capital restant à rembourser.
Les frais de dossier
Ils rémunèrent l'étude et la mise en place du financement lorsqu'ils sont demandés par le prêteur.
L'assurance obligatoire
Son coût entre dans le calcul lorsque l'assurance est exigée pour obtenir le crédit ou bénéficier du taux présenté.
Les garanties imposées
Une caution, une hypothèque ou une autre garantie obligatoire peut être prise en compte selon la nature du prêt.
Pour un crédit immobilier, certains coûts de garantie peuvent peser sensiblement sur l'opération. Pour un crédit à la consommation, les frais de dossier et l'assurance facultative ou obligatoire méritent une attention particulière. Une assurance peut être présentée comme optionnelle ; si vous pouvez réellement contracter le prêt sans elle, son coût n'entre pas forcément dans le TAEG affiché.
Le taux débiteur indique le prix de l'argent prêté. Le TAEG indique ce que le crédit vous coûte réellement dans les conditions prévues par l'offre.
Certains frais restent en dehors de ce calcul lorsqu'ils ne sont pas connus du prêteur ou qu'ils ne sont pas nécessaires à l'obtention du crédit. C'est notamment le cas de certains frais liés à un achat immobilier, comme les frais d'acte versés au notaire. Cela explique pourquoi le coût global d'un projet immobilier dépasse souvent le seul coût indiqué dans l'offre de prêt.
TAEG, taux débiteur et coût total : ne pas confondre les indicateurs
Ces trois données sont proches, mais elles ne répondent pas à la même question. Le taux débiteur renseigne sur les intérêts. Le TAEG donne une vision annuelle intégrant les frais obligatoires. Le coût total du crédit correspond à la somme effectivement payée en plus du capital emprunté.
| Indicateur | Ce qu'il comprend | À quoi sert-il ? |
|---|---|---|
| Taux débiteur | Les intérêts sur le capital emprunté | Mesurer le prix de l'argent prêté |
| TAEG | Intérêts et frais obligatoires liés au crédit | Comparer des offres à conditions semblables |
| Coût total du crédit | La totalité des sommes payées hors capital emprunté | Évaluer la dépense finale en euros |
| Mensualité | Le remboursement périodique prévu au contrat | Vérifier la compatibilité avec votre budget |
Imaginez deux prêts de même montant. Le premier affiche un taux débiteur plus bas, mais comporte des frais de dossier élevés et une assurance imposée coûteuse. Le second présente un taux débiteur légèrement supérieur, avec peu de frais annexes. Le TAEG permet de voir lequel est réellement le moins cher sur une base comparable.
Attention à la durée : un crédit long peut proposer des mensualités modestes tout en générant davantage d'intérêts au total. Le TAEG reste une référence précieuse, mais il faut toujours le lire avec le montant total dû et le calendrier de remboursement.
Comment lire le TAEG dans une offre de crédit ?
Une offre de prêt comporte plusieurs chiffres. Pour la comprendre sans vous perdre, commencez par repérer le TAEG, puis vérifiez les éléments qui l'accompagnent. Une lecture méthodique évite de se focaliser sur une seule mensualité ou sur un taux d'appel séduisant.
- Identifiez le montant emprunté. Vérifiez qu'il correspond bien au besoin financé, sans confondre le capital prêté et la somme totale que vous rembourserez.
- Repérez le taux débiteur et le TAEG. L'écart entre les deux donne une première idée du poids des frais associés au crédit.
- Contrôlez la durée. Un même TAEG peut conduire à des coûts totaux très différents selon le nombre de mois ou d'années de remboursement.
- Examinez l'assurance. Regardez son coût, son caractère obligatoire et les garanties prévues : décès, invalidité, incapacité de travail ou perte d'emploi selon le contrat.
- Lisez le total dû. Cette ligne indique l'effort financier complet attendu, hors éventuels frais qui ne peuvent pas être inclus dans le calcul du TAEG.
Les documents précontractuels sont également utiles. Pour le crédit à la consommation, la fiche d'information standardisée européenne permet de visualiser les principales conditions avant l'engagement. Pour un prêt immobilier, l'offre de prêt détaille notamment le financement, les garanties, l'assurance et les modalités de remboursement.
Pourquoi le TAEG est-il encadré ?
Le TAEG est encadré parce qu'un crédit engage l'emprunteur sur une durée parfois longue et peut représenter une charge importante. Son affichage aide à éviter les comparaisons trompeuses fondées uniquement sur un taux nominal ou sur une mensualité basse.
Le TAEG ne peut pas dépasser le taux d'usure applicable à la catégorie de crédit concernée. Ce plafond vise à protéger les emprunteurs contre des conditions de prêt excessives. Si le TAEG calculé dépasse ce seuil, le crédit ne peut pas être accordé dans ces conditions.
Cette protection ne remplace pas l'analyse de votre budget. Une offre conforme peut rester inadaptée si les mensualités réduisent trop votre capacité à faire face aux dépenses courantes, aux imprévus ou à d'autres engagements. La banque examine d'ailleurs la solvabilité de l'emprunteur avant de proposer un financement.
Les erreurs fréquentes lors de la comparaison de crédits
La plupart des erreurs viennent d'une lecture trop rapide. Une publicité peut mettre en avant un taux « à partir de », alors que ce taux ne s'applique pas nécessairement à tous les profils ni à toutes les durées. L'offre personnalisée reste le document à examiner.
- Comparer une mensualité faible à une mensualité plus élevée sans tenir compte de la durée du prêt.
- Regarder le taux débiteur sans vérifier le TAEG fixe ou variable proposé.
- Oublier que l'assurance peut représenter une part notable du coût d'un prêt immobilier.
- Ne pas vérifier les conditions de remboursement anticipé, de modulation des échéances ou de report de mensualité.
- Confondre l'accord de principe, la simulation et l'offre de crédit définitive.
Le cas du taux variable demande une attention particulière. Un TAEG peut être calculé sur la base des conditions connues au moment de l'offre, alors que le coût futur peut évoluer si le taux débiteur varie. Les documents doivent alors expliquer les mécanismes de variation, les indices utilisés et les conséquences possibles sur les échéances ou la durée.
Le TAEG est-il suffisant pour choisir un prêt ?
Le TAEG est le meilleur point de départ pour comparer le coût d'offres similaires, mais il ne suffit pas à choisir seul. Un bon crédit est aussi un financement dont les échéances, garanties et conditions correspondent à votre situation réelle.
Pour un prêt immobilier, comparez le coût de l'assurance, les garanties demandées, les frais éventuels de modulation et les possibilités de remboursement anticipé. Si vous changez d'emploi, vendez le bien ou recevez une somme imprévue, ces clauses peuvent prendre une importance très concrète.
Pour un crédit à la consommation, regardez l'objet financé, la durée retenue et le risque de multiplier les échéances. Un emprunt destiné à un achat ponctuel n'a pas les mêmes conséquences qu'un crédit renouvelable, dont le montant disponible se reconstitue au fil des remboursements et dont le coût peut être plus difficile à suivre.
Lire une offre de crédit, c'est moins chercher le chiffre le plus flatteur que vérifier l'ensemble du contrat. Le TAEG vous donne une base fiable ; les mensualités vous indiquent l'effort à fournir ; les conditions générales révèlent ce qui se passera si votre projet ou votre budget change.
Les vérifications utiles avant de signer
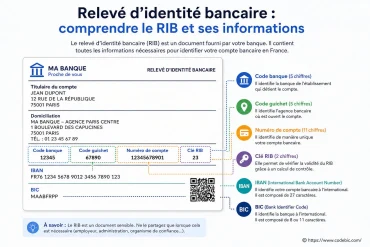
Avant de donner votre accord, relisez les montants, les dates de prélèvement et les coordonnées utilisées pour les versements. Ces informations sont distinctes du TAEG, mais elles participent à la bonne exécution du contrat. Un prélèvement de mensualité repose sur un compte bancaire identifié, le plus souvent grâce à votre IBAN ; un virement de fonds peut aussi nécessiter le BIC de la banque destinataire dans certains cas.
Gardez une copie de l'offre, de l'échéancier et des documents d'assurance. Si un élément change, demandez une explication écrite : montant de l'assurance, nature de la garantie, frais ajoutés ou conditions de remboursement anticipé. Une information claire avant signature évite bien des incompréhensions lorsque les premières échéances commencent.
Enfin, ne confondez pas vitesse et précipitation. Un crédit peut être utile pour financer un projet, mais il crée une obligation durable. Le TAEG est là pour vous aider à voir le coût derrière la promesse commerciale ; prenez le temps de le comparer, ligne par ligne, avec ce que votre budget peut réellement absorber.
👉 Lire aussi: Différences entre code SWIFT, code banque et code agence : guide pratique et Prêt amortissable ou prêt in fine : quelles différences ? et Prélèvement CFCA Mobile : comprendre ce débit bancaire






A propos de nous : Swiftine Bicard
CodeBIC publie des explications pratiques pour mieux comprendre les identifiants bancaires, les libellés de prélèvements, les virements, les codes BIC/SWIFT, les codes banque, les IBAN et les démarches courantes liées aux paiements. Les contenus visent à aider les particuliers à vérifier une information bancaire, repérer une erreur possible et savoir quoi faire avant de contacter leur banque ou l’organisme concerné.